
et stratégie de portefeuille
T3 2026
Perspectives des marchés privés
Les développements macroéconomiques, politiques et géopolitiques persistants demeurent un facteur déterminant pour l’économie mondiale autant que pour les marchés financiers..
Sur le plan des marchés financiers, un environnement d’inflation élevée et de taux d’intérêt élevés a, selon nous, réduit les rendements anticipés tant pour les actions que pour les obligations – particulièrement compte tenu des valorisations élevées sur les marchés publics. Sur les marchés obligataires, les taux d’intérêt à court et à long terme devraient se stabiliser à des niveaux plus élevés avec la persistance des risques inflationnistes, ce qui laisse peu de potentiel haussier pour les prix des obligations. De plus, les raisons de croire que nous nous dirigeons vers une période d’inflation structurellement plus élevée au cours des cinq prochaines années sont de plus en plus nombreuses. Cette perspective s’explique par plusieurs facteurs séculaires, incluant les tendances démographiques (vieillissement de la population), la démondialisation, l’augmentation des niveaux de déficit publics, la persistance des tensions géopolitiques ainsi que les déséquilibres associés à la transition énergétique. Une inflation structurellement plus élevée et, par conséquent, des taux d’intérêt durablement plus élevés, laissent présager que les titres à revenu fixe traditionnels pourraient offrir des rendements inférieurs à ceux auxquels les investisseurs se sont habitués au cours des dernières décennies. Par ailleurs, les craintes persistantes d’une bulle boursière dans le secteur technologique continuent de susciter des inquiétudes, particulièrement si la croissance de la productivité ne répond pas aux attentes ou si les taux d’intérêt devaient demeurer élevés plus longtemps que prévu.
Nous prévoyons un environnement difficile pour les marchés financiers au cours des 12 à 18 prochains mois, ce qui pose des défis notables pour un portefeuille traditionnel 60/40 composé d’actions et d’obligations. Une préoccupation est que les obligations gouvernementales pourraient s’avérer moins fiables pour protéger contre les baisses dans un marché potentiellement volatil, remettant en question le rôle traditionnel des obligations à titre de valeur refuge. Cette perspective renforce l’argument en faveur des stratégies de marchés privés, moins exposées aux chocs macroéconomiques ou géopolitiques. En particulier, les sources de revenu non traditionnelles telles que le crédit privé et les actifs réels offrent un profil de rendement relativement stable, une volatilité réduite et une protection contre l’inflation – tandis que le capital-investissement a démontré sa capacité à générer des rendements comparables aux actions avec moins de volatilité. En plus des caractéristiques attrayantes susmentionnées, leurs faibles corrélations avec les classes d’actifs traditionnelles et leurs sensibilités différenciées au cycle économique procurent des avantages en matière de diversification et réduisent le risque global du portefeuille, ce qui souligne les mérites d’une allocation aux classes d’actifs non traditionnelles et améliore le profil risquerendement dans la répartition stratégique des actifs.
Portefeuille résilient et stratégies des marchés privés
- Obligations univers
- Dette privée
- Actifs réels
- Actions canadiennes
- Actions mondiales
- Placements privés

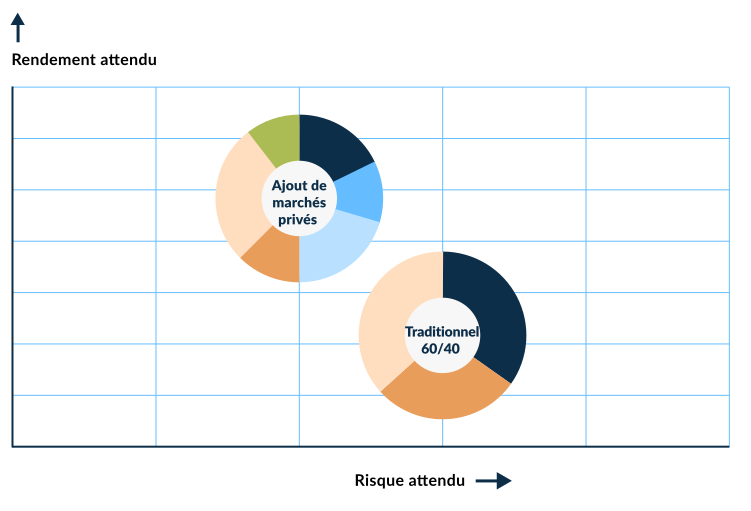
Source : Fiera Capital, à titre indicatif seulement.
Les stratégies des marchés privés continuent de jouer un rôle déterminant dans la construction d’un portefeuille résilient et bien diversifié. L’optimisation d’un portefeuille incluant la dette privée, les actifs réels et les placements privés peut améliorer à la fois la performance et la durabilité d’un portefeuille, notamment en maximisant le potentiel d’augmentation de rendement par unité de risque.